

100万美元/天!中东战火点燃VLCC运价,暴涨至史无前例高位
来源:
2026-09-15
油轮行业的人对市场周期叠加剧烈波动早已见怪不怪。但即便是身经百战的老手,看到当前的市场走势也不免一头雾水。眼下发生的一切,确实前所未有。这不禁让人想问:到底是什么在推动这个市场?更重要的是,这种行情还能撑多久?
截至2026年9月1日,全球超大型油轮(VLCC)船队共有928艘,平均船龄13年。VLCC的收益素来以波动剧烈著称,其走势取决于高度竞争市场中的供需关系。
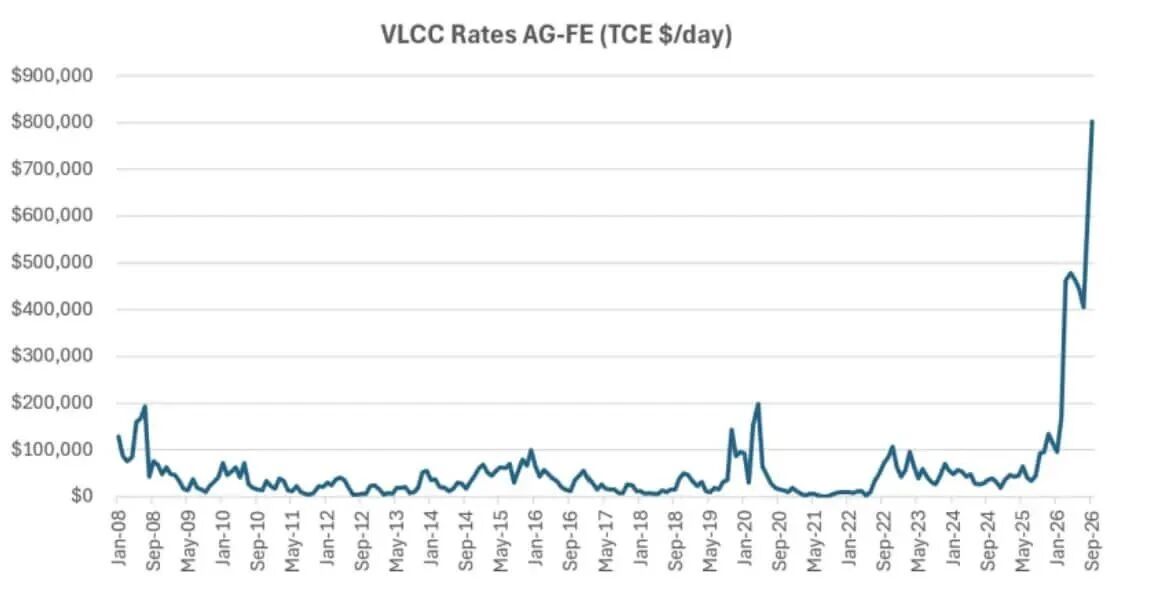
上图显示了VLCC过去15年以上的等价期租租金收益(以美元/日的月度平均值计)。2008年7月,在航运“超级周期”的尾声,VLCC运价一度逼近20万美元/日。彼时,在中国非凡增长的带动下,航运市场一片繁荣,船东纷纷涌向亚洲船厂订造新运力,手持订单迅速膨胀。2008年底,全球金融危机爆发,世界经济急转直下,航运市场也随之跌入低谷。到2009年年中,油轮运价已跌破2万美元/日。
此后,市场又经历了几轮周期。VLCC运价下一次逼近20万美元/日是在2020年4月,正值新冠疫情暴发之初。俄罗斯拒绝按需大幅减产以应对疫情封锁造成的需求崩塌,沙特阿拉伯随即向市场大量倾泻原油。随之而来的石油过剩迅速填满岸上储罐,并推升了浮舱储油需求,从而带动VLCC运价上涨。这轮运价暴涨之后,同样紧随着一段漫长的低迷期。俄乌冲突曾触发一轮复苏,但受益更大的是阿芙拉型/苏伊士型油轮,而非VLCC。
这就引出了当前的运价飙升。中东战事以及随之而来的霍尔木兹海峡封锁,加上近期曼德海峡通行受到严重限制,将VLCC运价推升至前所未有的水平。8月,阿拉伯湾至远东航线的平均收益达到60万美元/日,而9月至今更是接近100万美元/日。
波罗的海交易所中东湾—中国基准航线TD3C于上周五(9月11日)报收于每日982,072美元,较一个月前翻了一倍。而克拉克森证券对该航线的估算更高,认为已略高于每日100万美元。
需要指出的是,这些运价针对的是始发于阿拉伯湾内的航次。由于穿越霍尔木兹海峡风险重重,只有少数船东愿意冒险,运价因此被推至天价。不过,其他关键航线的VLCC运价同样高得惊人。在霍尔木兹海峡外的阿曼湾装货的船舶,日收益可达45万美元。即便是远离冲突区域的VLCC,也能获得超常回报:西非至远东航线为38万美元/日,美湾至亚洲航线为27.5万美元/日。
而如此异常的即期运价环境也波及了期租租金和船舶价值。现代二手船的价格已远高于新造船价格。两者出现价差的原因很简单:新购入的船可以立即投入火热的即期市场运营,而新造船则要等船厂交付数年之后才能到手。况且,当下船舶能赚多少钱一目了然,未来的运价环境却充满不确定性。
历史经验告诉我们,异常高运价的时期之后,往往紧跟着一段低收益期,尤其是在高收益刺激了订造热潮的情况下,如下图所示:
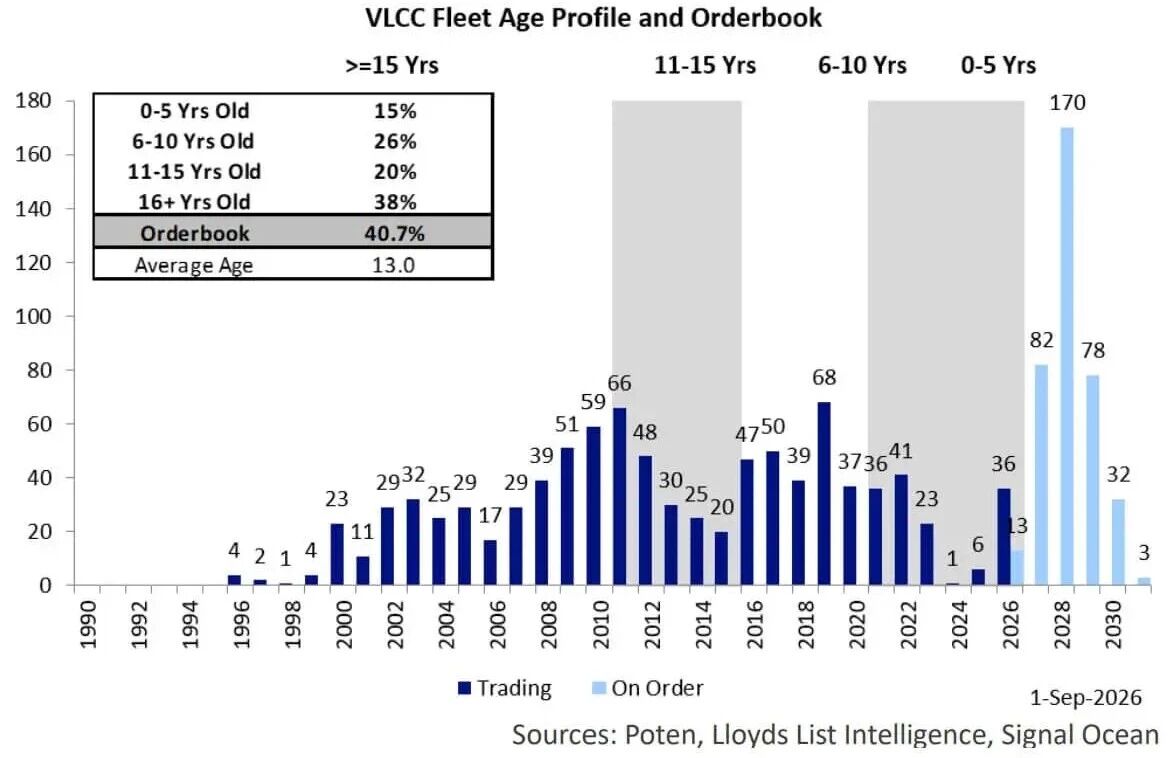
那么,VLCC市场接下来会怎么走?各方看法不一。有人审视这轮运价暴涨背后的特殊背景,再结合高企的手持订单,认为几年之内,这轮繁荣之后将再度迎来萧条。也有人更为乐观,他们看重船队的老龄化结构,以及一旦地缘冲突化解、大批受制裁船舶可能被淘汰出局。
除此之外,补库存以及远离中东的多元化趋势,可能推升吨海里需求的基线水平。与此同时,船东应当抓住当前的市场机遇,因为这样的行情,或许再也不会有了......

